Web記事法改正, 業務知識
2026/10/19
【2027年義務化】有価証券報告書のサステナビリティ開示で経理実務はどう変わる?
新リース会計基準の対応や法改正など、経理部門には様々なトピックが押し寄せています。そんな中で静かに、しかし確実に義務化が近づいているのがESG領域(環境・社会・ガバナンス)に関する情報開示(サステナビリティ開示)です。本記事では、経理・財務部門の方に向けて、サステナビリティ開示の義務化が経理実務に与える影響と今すぐ着手すべき準備を解説します。
目次
サステナビリティ開示義務化とは?
サステナビリティ開示の義務化とは、日本の一定の上場企業に対して、有価証券報告書内でESG関連情報の詳細な開示を法的に義務付けることです。
開示義務化の背景
義務化の背景には世界的なルールメイクの流れがあります。 先行する欧州の基準(CSRD/ESRS)を国際基準であるISSB(国際サステナビリティ基準審議会)が受け止め、グローバルでの基準統一が進められています。この動きを受けて、日本でもSSBJ(サステナビリティ基準委員会)による国内基準化が進み、開示の義務化に繋がっています。
このように義務化への動きが加速している理由は、 ESGをはじめとする非財務情報が、将来のキャッシュフローや資本コストを左右する「先行指標」であり、将来の財務結果に直結する重要な要素だからです。実際、米国市場では企業価値の90%以上を財務諸表に載らない「非財務情報」が占めていると言われており、GAFAなどの先進企業ではその割合がさらに高い水準に達しています。これほどまでに企業価値を左右する情報だからこそ、投資家が企業を同じ基準で比較・評価できるよう、法的な「義務」としての開示ルールが必要とされたのです。
開示で求められること
制度保証をクリアするためには、「データの品質」と「プロセスの透明性」を担保するデータガバナンスが不可欠です。「開示された数値がどこから収集され、誰が確認し、どのプロセスで承認されたか」を後から追跡できる、財務情報開示と同等の内部統制の構築が求められます。
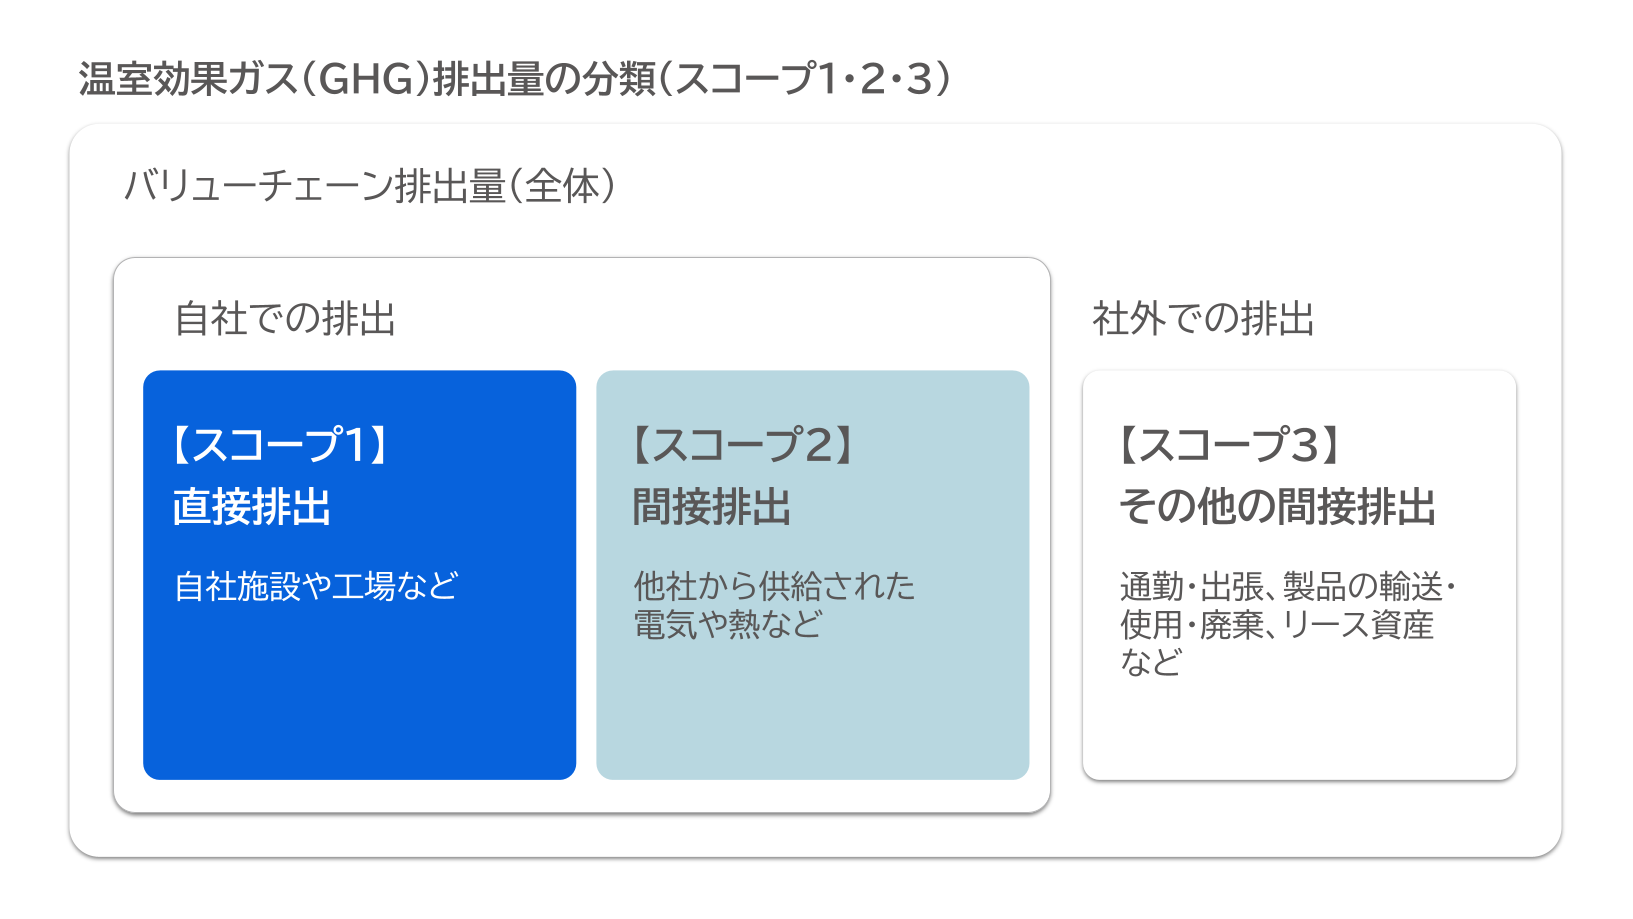
同時に、収集・管理すべきデータの範囲も非常に広範です。例えば、代表的な開示項目である温室効果ガス(GHG)排出量においては、以下の区分に沿った正確な把握が必要となります。
-
【スコープ1】自社の施設や工場などからの直接排出
-
【スコープ2】他社から供給された電気や熱などの使用に伴う間接排出
-
【スコープ3】従業員の通勤・出張やリース資産など、バリューチェーン全体におけるその他の間接排出
スコープ3のようなバリューチェーン全体の外部データや、生物多様性・人的資本といった「社内にこれまで存在しなかったデータ」を新たに集める必要があります。(現状スコープ3は当面の間「保証」の対象外とされていますが、投資家からは「リスクや事業機会の本質が最も潜んでいるのはスコープ3である」と強く意識されています。)
こうした広範なデータを集め、 第三者保証(監査)に耐えうる仕組みを維持するためには、既存のERPとスムーズにデータ連携・自動集計し、最終的には開示レポート作成や経営陣向けの「ダッシュボード」として一元管理できるシステム基盤の導入が不可欠となります。
適用スケジュール
サステナビリティ開示の義務化は、東証プライム企業を中心に以下のような段階的スケジュールが示されています。
| 時価総額 | 開示義務化 | 保証義務化 |
| 3兆円以上の企業 | 2027年3月期 | 2028年3月期 |
| 1兆〜3兆円の企業 | 2028年3月期 | 2029年3月期 |
| 5000億〜1兆円の企業 | 2029年3月期 | 2030年3月期 |
ここで特に注意すべきなのは、この開示義務が「グループ全社」に影響を及ぼし、さらにはサプライチェーン(バリューチェーン)全体を巻き込む点です。大企業と取引がある企業は、自社の規模に関わらずデータの提供を求められることになります。
制度対応には社内プロセスの構築からデータの収集体制整備まで、少なくとも1〜2年の準備期間を要するため、適用直前になってからの対応では到底間に合いません。いち早く初期準備に取り掛かることが不可欠です。
本章の要点
- 有価証券報告書内で詳細な開示が法的に義務付けられ、その影響はグループ全社やサプライチェーン全体へと及ぶ。
- ESGをはじめとする非財務情報は、将来の財務結果を左右する「先行指標」 であり、世界的なルールメイクの流れを受けて評価基準の統一が求められている。
- 東証プライム企業を中心に段階的スケジュールが示されており、早期準備が不可欠となる。
法定開示化で激変する「経理部門の役割と新たな責任」
サステナビリティ情報が金融商品取引法に基づく「有価証券報告書」に組み込まれる法定開示へと移行することで、企業がこれまで任意で行ってきた保証とは根本的に異なり、第三者による「制度保証(公認会計士や監査法人による監査に近いもの)」が求められます。そのため、財務数値と同等の「正確性」「網羅性」「適時性」が不可欠となります。
この「非財務データの財務データ化」とも言えるパラダイムシフトに伴い、経理部門には以下の新たな役割と責任が求められます。
信頼性を担保するプロセスの構築
これまでは、各事業部からExcelやメールでバラバラに集まっていた環境・社会データに対して、「この数値のマスターデータ(証跡)はどこにあるのか」「計算ロジックは期を跨いで一貫しているか」という監査に耐えうる厳しいチェックを行う必要があります。経理部門が中心となり、サステナビリティ情報の内部統制を構築することが求められます。
サステナビリティ戦略と財務諸表を繋ぐ「翻訳者」
サステナビリティ事象が将来の財務諸表に与える影響を定量的に評価することも経理・財務部門の重要なミッションとなります。例えば、炭素税の導入による将来コストの増加シミュレーションや、気候変動による災害リスクが固定資産の評価にどう影響するかなど、非財務の動向を財務インパクトに翻訳し、経営陣の意思決定をサポートする高度な専門性が求められるようになります。
「重要課題(マテリアリティ)」の経営統合と全社推進
こうした具体的なデータを集約・開示していくにあたり、前提となるのが自社のビジネスにおいて何に取り組むべきかを見極める「重要課題(マテリアリティ)」の整理です。なお、日本のSSBJ基準では、環境や社会の変化が自社の財務に与える影響を中心に見極める「シングルマテリアリティ(財務的観点での重要課題)」という考え方を採用しています。
経営理念から中期経営計画、予算、具体のKPIへと一貫したストーリーで落とし込むプロセスが求められ、CFO(最高財務責任者)やCSO(最高サステナビリティ責任者)がイニシアチブを取り、全社横断で推進する必要があります。先進企業では、CFOがサステナビリティ部門の責任者を兼務し、財務と非財務の司令塔を一元化する体制をとるケースも増えています。
本章の要点
- 最大の特徴は、第三者による「制度保証(公認会計士や監査法人による監査に近いもの)」が求められること。
- 非財務データに対し、 証跡の所在地や計算ロジックの一貫性を厳格にチェックする内部統制体制の構築が必要。
- 経理部門は、サステナビリティ情報に対する信頼性確保と財務連携のキーマンとして立ち回る必要がある。
経理現場で発生する具体的実務
非財務データの法定開示化に伴い、経理現場では従来の決算業務に加えて、以下の実務が発生します。
グループ内での算定ルール統一
拠点ごとにバラバラな計算ロジック(CO2排出係数など)を統一するため、 既存の「経理規程」や「グループ連結決算マニュアル」に準ずる形で、「サステナビリティ情報算定マニュアル(あるいはレポーティング・パッケージ)」の策定プロセスに参画することになります。
算定ロジックを明文化し、各拠点から上がってくるデータがルール通りに計算されているかをチェックするプロセスが、日常または月次の業務フローに組み込まれます。
第三者保証・監査に耐えうる根拠資料と承認プロセス
経理現場では、監査の過程で求められる「証跡(エビデンス)」の保存と管理が、実務上の非常に重い負担となります。例えば、各拠点が報告してきたCO2排出量の根拠として、電気代の請求書原本やメーターの検針票などを紐付け、さらに「誰がシステムに入力し、どの管理者が承認したのか」というワークフローの記録をセットで保管しなければなりません。
将来的に専用のシステムを導入して自動化を図る場合でも、過渡期においては経理担当者がExcelの版管理、PDFによる証跡突合、承認印のチェックに追われることが予想されます。
財務会計・管理会計数値との整合性チェック
有価証券報告書におけるサステナビリティ情報の開示では、非財務情報と財務諸表の繋がりが厳しく問われます。例えば、サステナビリティレポートのセクションで「脱炭素に向けて今後3年間で巨額の設備投資を行う」と宣言しているにもかかわらず、財務諸表の固定資産台帳や将来のキャッシュフロー計算書にその投資計画が反映されていなければ、開示の整合性が疑われます。
非財務情報と財務諸表の数値や戦略に矛盾がないかの突合チェック、期末決算時や期中の監査法人とのディスカッション項目が大幅に増加し、経理部門の負担が増すことは避けられません。
本章の要点
- 従来の決算業務に加え、グループ全体の算定ルール策定や期中の計算チェックプロセスが発生する。
- 監査(第三者保証)に耐えうる根拠資料(エビデンス)の紐付けや承認フロー管理など、実務上の負担が増大する。
- 非財務情報と財務諸表との矛盾がないかの突合チェックや、監査法人とのディスカッション項目が増加する。
本決算の混乱を防ぐ!今すぐ始める事前準備
義務化が迫るなか、準備不足のまま本決算期を迎えると、経理部門は確実に対応能力を超えてパンク状態に陥ります。そうした事態を未然に防ぐため、今から準備を進めることが重要です。
誤謬リスクを防ぐグループ共通ルールの策定
グループ各社でバラバラなフォーマットや単位を使ってデータを報告している状態では、人為的な入力ミスや集計漏れといった誤謬リスクが極めて高くなります。こうしたリスクを未然に防ぐため、「標準データ収集テンプレート」の作成・配布や根拠資料(エビデンス)の添付ルールのマニュアル化など、グループ全体での業務フローとルールの標準化を行います。
他部署との「役割・責任」の明確化
サステナビリティ開示は、「誰がどの作業を担うのか」という責任分界点が曖昧になりがちです。関係部署を集めた横断的なプロジェクトチームを立ち上げ、業務ごとの役割分担を明確にします。
役割分担の例
| 業務プロセス | サステナビリティ部門 | 事業部門・子会社 | 経理・財務部門 |
| 開示方針や目標の策定 | 主担当 | 情報提供 | 財務視点での助言 |
| 現場データの入力・収集 | 進捗管理 | 主担当 | 収集フォーマット提供 |
| 算定ルールの統一・データ精査 | 専門知識のサポート | 対象外 | 主担当 |
| 有価証券報告書への統合 | 内容の最終確認 | 対象外 | 主担当 |
業務集中を回避する「四半期分散型」スケジュールの導入
有価証券報告書の提出期限は、原則として期末から3ヶ月以内(3月決算企業であれば6月末)です。従来の本決算業務が極度に集中する期間に、新たに膨大な非財務データの収集と保証の監査対応を同時に行うことは、経理部門にとって現実的に極めて困難です。
この業務ピークを分散させるため、年1回の集計ではなく、第1四半期から非財務データを収集し、経理によるチェックと監査法人の期中レビューを段階的に受ける運用へと切り替えます。
例:3月決算の場合
| 時期 | 従来の決算業務 | サステナビリティ情報収集 |
|
4〜12月 (第1〜第3四半期) |
四半期決算、業績管理、予算策定 | 実績データの逐次収集・証跡チェック、監査法人の期中レビュー完了 |
|
1〜3月 (期末) |
本決算に向けた準備 | 最終四半期の実績収集(一部みなし数値や前倒し予測値の活用協議) |
|
4〜5月 (期末後) |
本決算業務のピーク、監査対応 | 財務数値との整合性最終チェック、有価証券報告書ドラフトへの組み込み |
| 6月 | 株主総会、有価証券報告書提出 | 有価証券報告書提出(開示完了) |
本章の要点
- 誤謬リスクを防ぐため、グループ全体の業務フローを統一する。
- 関係部署を集めた横断チームを立ち上げ、役割分担を明確化する。
- 本決算期の業務集中とパンクを防ぐため、年1回の集計ではなく第1四半期からの逐次収集と段階的な期中レビューへと切り替える。
まとめ
2027年以降に本格化する有価証券報告書でのサステナビリティ開示義務化が、経理の実務プロセスに与える影響は大きく、単なる「追加の開示要件」ではなく、企業のデータマネジメント体制全体を根本から変革する契機となります。非財務情報の収集・集計・開示プロセスに、財務報告と同等の厳格な内部統制を組み込むことは、経理部門が中心となって牽引すべき重大なミッションです。
制度化による業務増大を正しく恐れ、まずは社内におけるデータの在り処や関係部門とのコミュニケーションを深める「現状把握」からスタートしましょう。ツール導入を焦る前に足元の業務プロセスを整えることが、確実な制度対応への一歩となります。
監修:井上 雅彦 氏(公認会計士)
元・有限責任監査法人トーマツ 非財務情報・サステナビリティ保証推進室長。
現在は一般財団法人会計教育研修機構にて非財務サステナビリティ担当シニアフェローを務める傍ら、東レ株式会社の社外監査役としてサステナビリティの最前線に携わる。
【開示の実務やシステム対応についてさらに詳しく知りたい方へ】
「具体的にどのような業務プロセスを構築すべきか」「監査に耐えうるデータ管理やシステム連携はどう進めればよいのか」とお悩みの経理・財務担当者様に向けて、ワークスアプリケーションズでは、サステナビリティ開示の実務ポイントやITインフラ対応をさらに深く解説するセミナーを無料でアーカイブ配信しています。
本記事内ではお伝えしきれなかった「現場でのデータ収集の進め方」や「将来の制度保証を見据えた具体的なソリューション」を分かりやすくご紹介していますので、ぜひ以下より詳細をご確認ください。