Web記事新リース会計基準
2026/11/04
新リース会計「Excelで十分では?」にどう答える|先行280社に学ぶシステム化判断戦略【5分でわかるセミナーレポート】
本記事は、株式会社ワークスアプリケーションズが2026年9月25日に開催したWebセミナー「新リース会計|Excelでも十分では?にどう答える?先行280社に学ぶシステム化判断戦略」の要点をまとめたセミナーレポートです。約1時間のセミナー内容を凝縮し、5分で把握できる形式でお届けします。
目次
【セミナー概要】 新リース会計基準への対応方針に悩む経理担当者へ
2027年4月の新リース会計基準適用に向け、オンバランス化する契約と会計処理の大幅な増加が見込まれています。対応期限が迫るなか、社内や上層部から頻出する「Excelでも十分ではないか?」という疑問に対し、ワークスアプリケーションズが新リース会計対応の相談・支援を行ってきた先行企業約280社の事例とファクトを基にしたシステム化の判断戦略をお届けします。
【登壇者】
株式会社ワークスアプリケーションズ プリンシパル
藤原 誠明
本章の要点
- IFRS16号適用時も当初はExcel対応が主流だったが、1年後に負荷と内部統制リスクで限界を迎え、システム導入へ立ち戻った企業が多発した。
- Excelは単純計算に適す一方、「再見積り・減損・注記作成・税会不一致」への対応では運用負荷と誤謬リスクが跳ね上がる。
- システム化の判断は「契約件数」だけでなく、「変更頻度」「監査への説明責任」「財税の差額保持」の3軸で検討すべきである。
- 稟議では工数削減よりも「監査・税務リスクの回避」を強調し、自社の事業展開に最適な課金体系を選ぶことが重要である。
IFRS16号適用時のシステム対応の実態
2019〜2020年頃のIFRS16号適用時、「表計算ソフトで最小限の対応にしたい」という方針の企業が非常に多く存在しました。当時としては合理的な判断の1つでしたが、結果として以下のような課題に直面し、後から急遽システム検討へ立ち戻った企業が少なくありません。
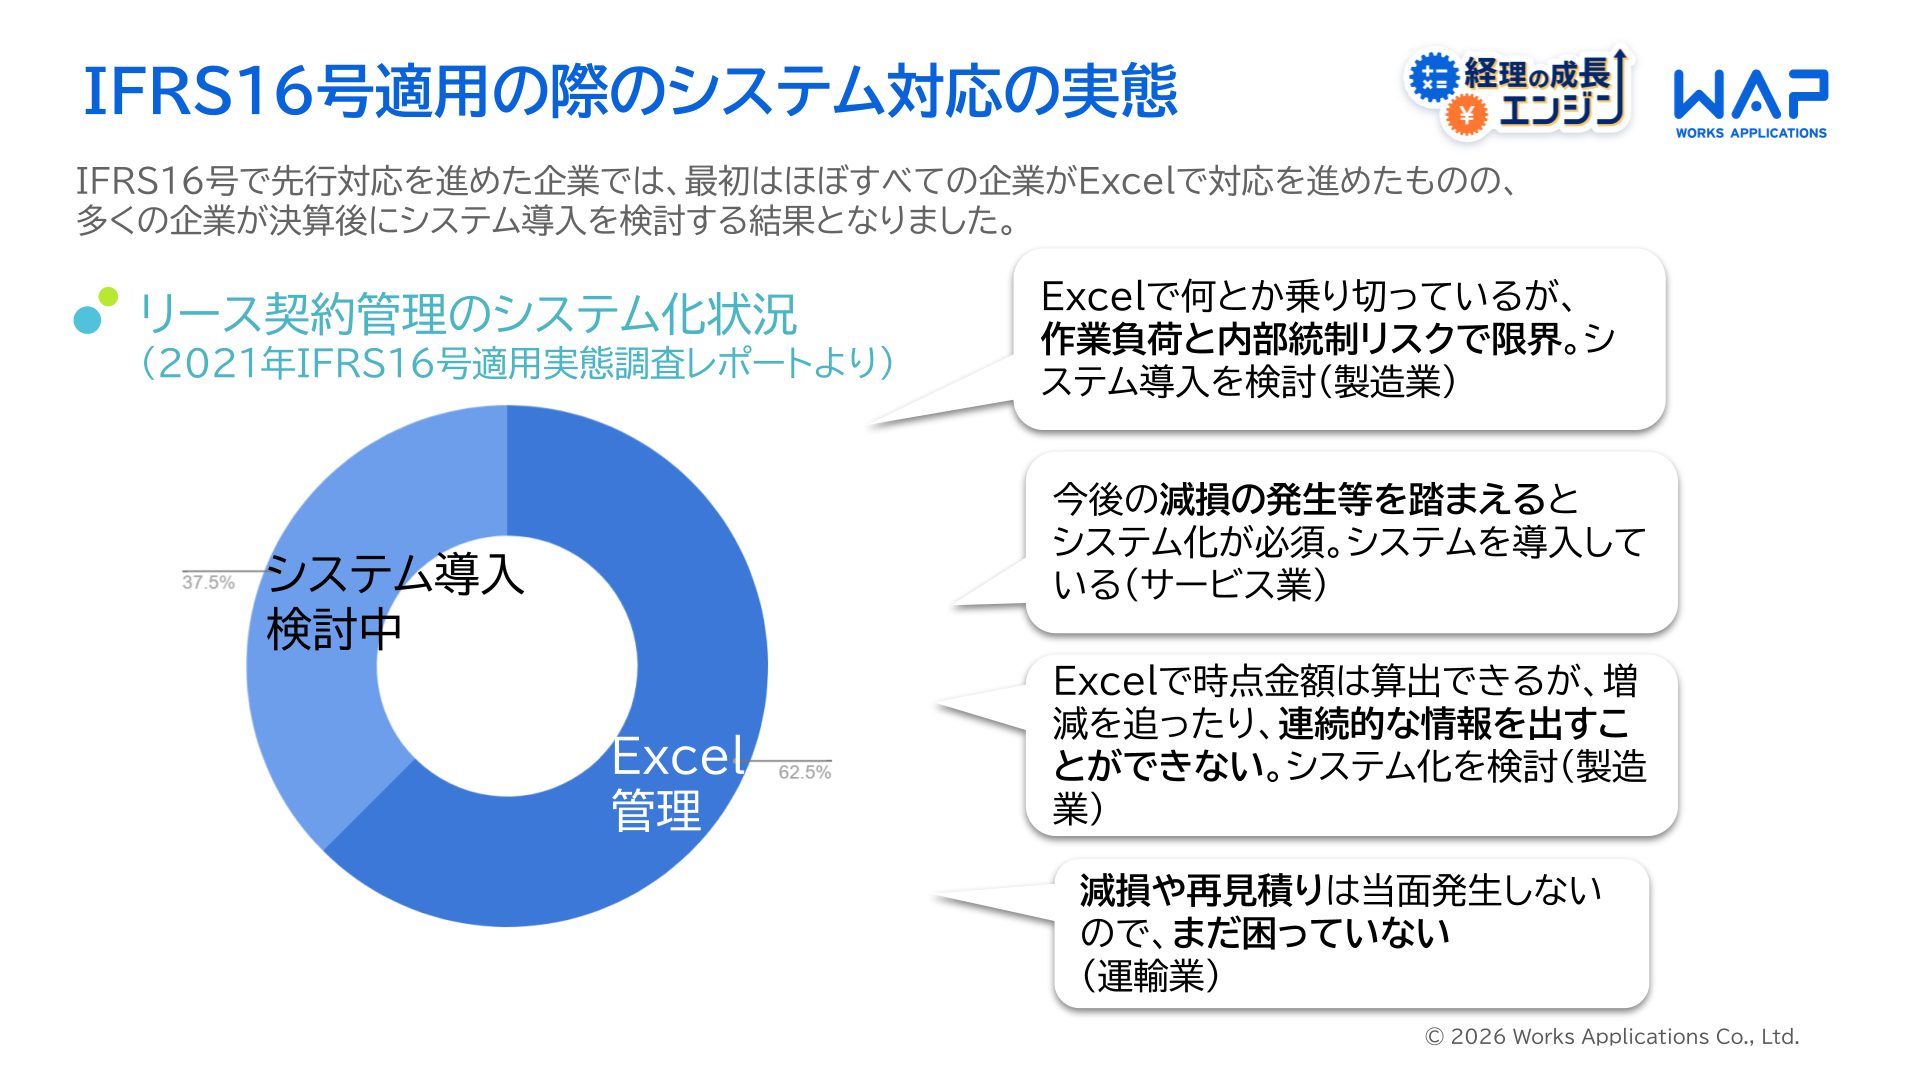
適用から1年後、「作業負荷と内部統制リスクで限界」「増減を追うことや連続的な情報が出せない」といった課題が浮き彫りになりました。このように、当初はExcelで対応を始めたものの、実務が回らなくなり後からシステム化に迫られたという背景があります。
ステップ1:【検証】Excelは、どこで壊れるのか
Excelで問題なく対応できる範囲
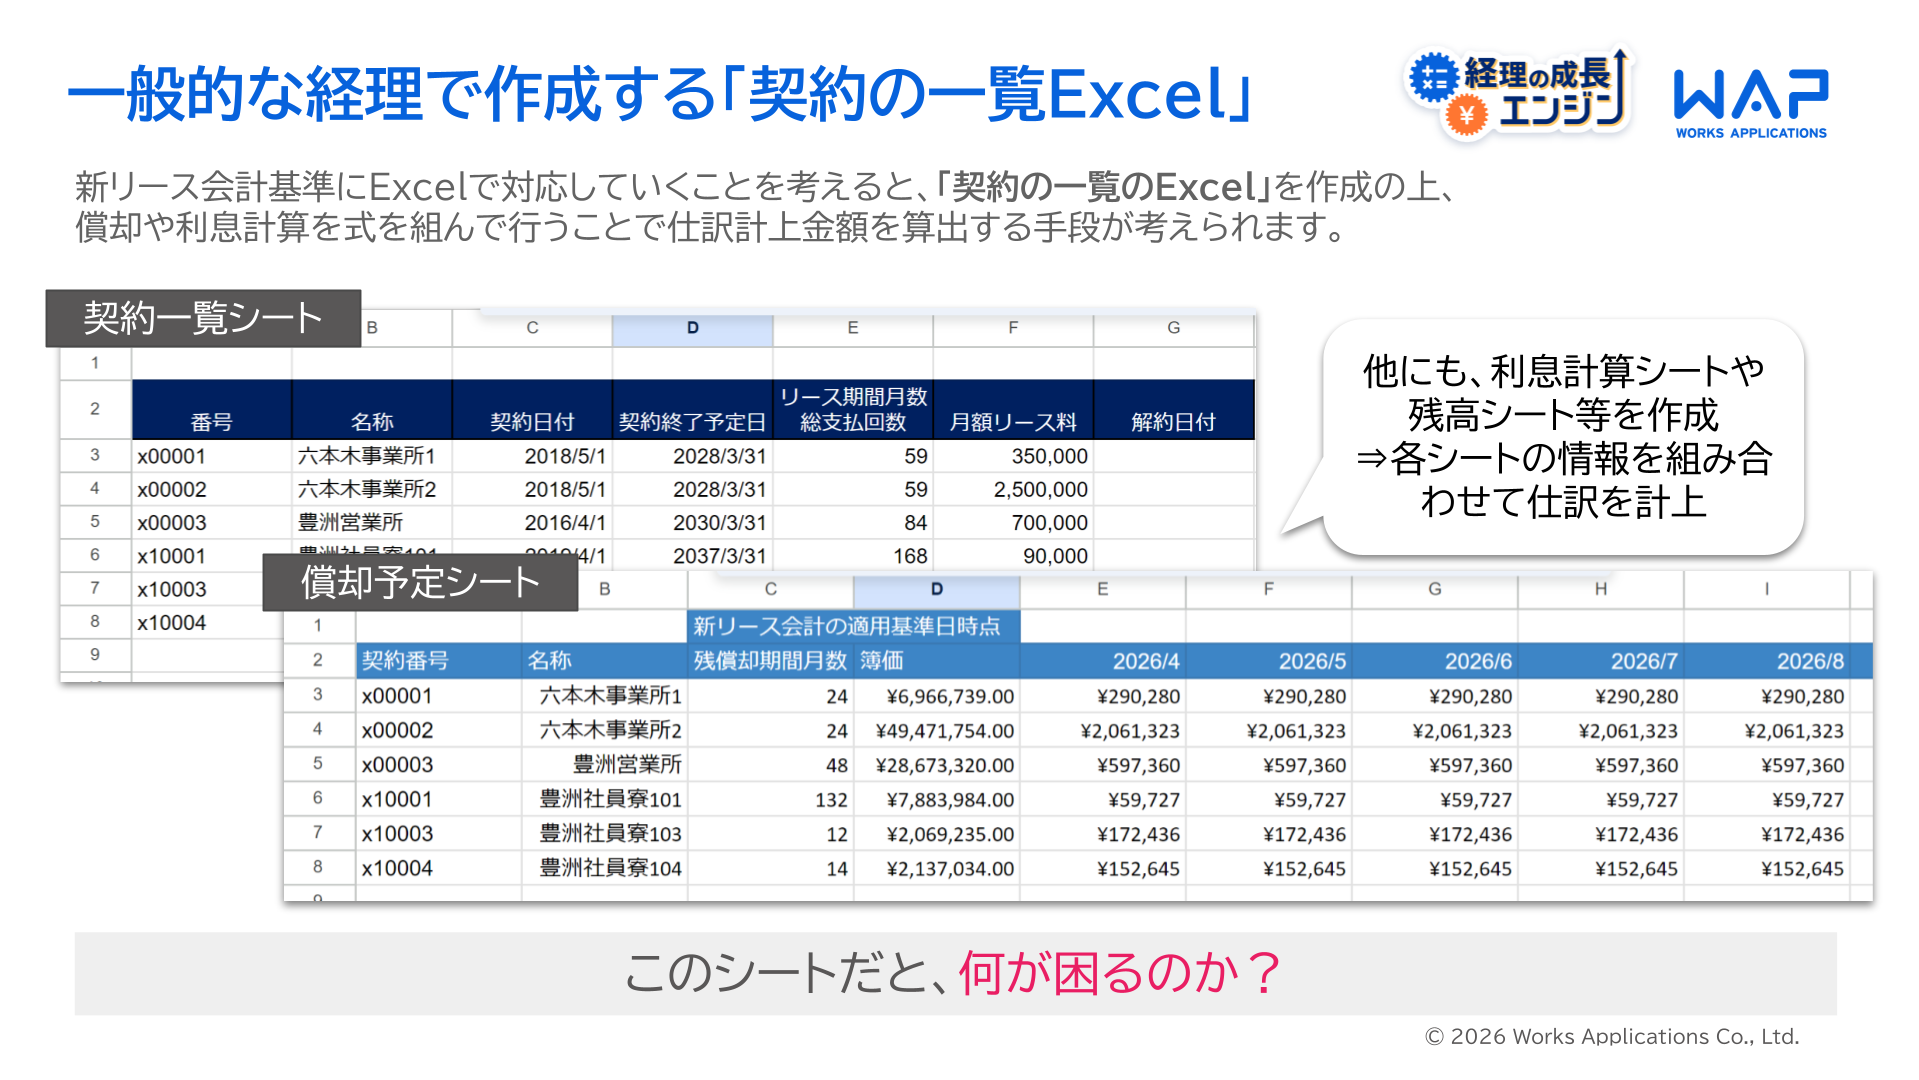
新リース会計基準にExcelで対応する場合、まずは「契約一覧」シートを作成し、別シートで「償却予定」や「利息計算」を管理する運用が一般的です。これらを連動させて計算式を組めば、仕訳計上金額の算出は可能です。そのため、単純な契約ライフサイクルにおける自動仕訳や、定額償却の割り算、NPV関数等を用いた現在価値・利息計算などであれば、Excelでも十分に対応できます。
Excelだと「困る」4つの業務
1. 契約内容の変更による「再見積り」への対応
契約期間の延長や賃料改定が起きた際、割引現在価値の再計算・残存簿価への加算・新期間での再計算が必要となり、シート上の履歴管理や計算式の複雑化・属人化が急速に進みます。
【Excelで対応する場合】
「元の契約に解約日を入力して行を区切り」「改定後の契約を別の行として切り出し」「別シート等で再計算した金額を足し合わせる」といった手作業が必要になります。そのため、契約更新や賃料改定のたびに誤謬リスクが高まるだけでなく、行が分かれることで変更履歴が適正に追えなくなり、引き継ぎや監査への説明が困難になります。
2. 減損発生時の対応
店舗の不動産などで減損が発生した場合も、「再見積り」と同様に契約履歴を区切る作業が必要になります。
【Excelで対応する場合】
元の契約と減損後の契約を分け、減損分をマイナスとして償却していくような複雑な運用を組む必要があります。さらに、「賃料改定」と「減損」が同じ時期に重なった場合、それらの履歴や前提となる計算を1つのExcelシート上で正確に追い続けることは、事実上不可能に近い状態に陥ります。
3. 各種注記の作成
新リース会計では、開示に向けた各種注記の作成が数多く求められます。代表的なものとして、期首から期中の動き、期末の金額をまとめる「増減集計表」や、2年後・3年後など将来の負債残高をまとめる「満期分析」などが挙げられます。
【Excelで対応する場合】
契約管理や計算用のシートからこれらの情報を直接引き出すことは難しく、別途複雑な集計用シートを作成しなければなりません。各契約の期中の増減や将来の残高をミスなく集計し、開示用のアウトプットとして出し続けることは、経理部門にとって非常に大きな実務負担となります。
4. 税務対応(税会不一致)
2024年12月の税制改正大綱により、新リース会計の適用に伴う「税会不一致」への対応が急務となっています。これまでは支払った金額がそのまま会計上の費用と税務上の損金として一致していましたが、新リース会計では、会計上の費用(償却費+支払利息)と税法上の損金(実際の支払額等)に差額が生じます。この差額は「加算・留保」として処理し、利息の変動に伴い複数年度にわたって徐々に「認容」していく必要があります。
【Excelで対応する場合】
契約ごとに将来認容されるべき残高がいくら残っているかを、複数年度にわたって正確に維持・管理し続ける必要があり、実務上の大きな障壁となります。
※税会不一致の詳細については、関連記事「【完全解説】新リース会計基準2027年適用|概要・変更点・影響・実務対応」をご参照ください。
実際のセミナーでは、具体的なExcelシートのサンプルキャプチャをお見せしながら解説しています。より詳細を確認したい方は、ぜひ無料のアーカイブ配信も合わせてご視聴ください。

ステップ2:【ファクト】先行280社は、どう判断したのか
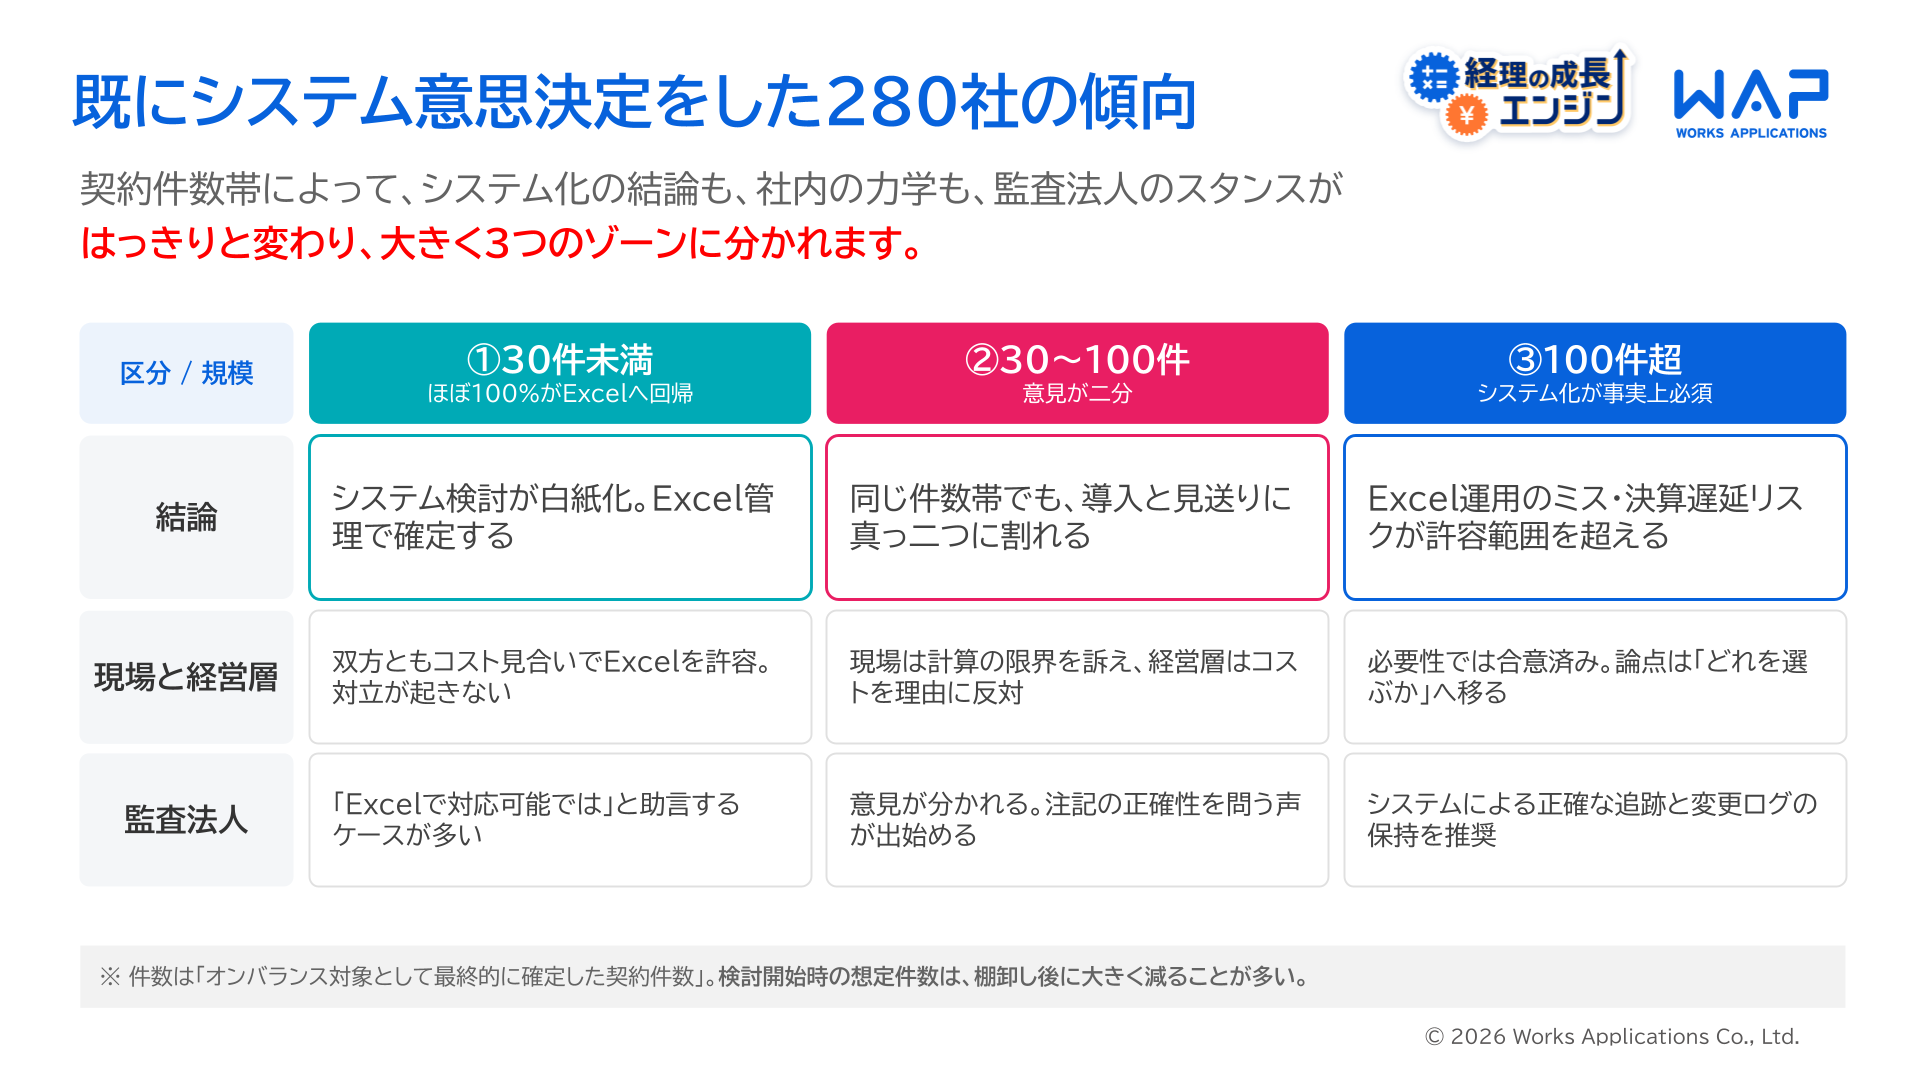
ワークスアプリケーションズが実際に個別相談を受け、 システムの導入可否を検討・決定してきた先行企業約280社の動向を分析すると、契約件数によってシステム化の結論や社内の力学、監査法人のスタンスが明確に異なり、大きく3つのゾーンに分かれることがわかります。
契約件数別の傾向
①契約件数30件未満
30件を下回る場合、ほぼ例外なくシステム検討が白紙化され、Excel管理に落ち着くケースが多く見られます。この件数帯の場合、システム導入による正確性向上や工数削減のメリットが、コストを正当化できないと判断されることが主な理由となります。
②契約件数30件~100件未満
この件数帯は、企業によって「Excel対応」と「システム導入」で結論が二分されるゾーンです。経営層のコスト意識と、現場が抱えるリスクへの懸念がぶつかり合う傾向があります。このゾーンでは、単なる契約件数だけでなく、「見えない運用コスト」や「監査リスク」の大きさを経営層へどれだけ具体的に提示して説得できたかが意思決定の分かれ目となっています。
③契約件数100件超
契約件数が100件を超える企業においては、Excelでの運用は実務上破綻することが明白であり、事実上「システム導入が必須」という結論に至っています。この規模になると、賃料改定や減損などの変更発生リスクも高まり、手作業による残高管理や監査対応は現実的ではありません。
件数だけで決めてはいけない「システム導入の3つの判断軸」
システム導入の要否は「30件だからExcelで大丈夫」といった単純な契約件数だけで決まるものではありません。真に見るべきは契約件数そのものよりも、「契約内容の変更頻度」や「監査に耐えうる計算履歴・変更ログを保持できるかどうか」です。
具体的には、以下の3つの判断軸をもとに検討する必要があります。
1. 変更頻度(契約の流動性)
賃料改定やオフィス移転、契約期間の延長といった変更(再見積り)が年に数件〜数十件規模で発生する場合、Excelシートのメンテナンスは急速に破綻しやすくなります。契約内容の流動性が高い企業ほど、件数にかかわらずシステム化の優先度が高まります。
2. 監査に対する説明責任(内部統制)
割引率の変更履歴や複雑な計算プロセスについて、監査法人へどこまで厳密な説明が求められるかという点です。内部統制上、客観的な証跡が厳しく問われる場合、Excel運用では監査の都度、計算根拠の立証やデータ突合作業に膨大な工数が奪われることになります。
3. 財税の差額保持(税会不一致の長期管理)
新リース会計で生じる会計上の費用と税務上の損金の差額を、複数年度にわたって正確に保持し続けられるかという点です。契約年数が長期に及ぶ場合、手作業でこの差額残高を管理し続けるコストは極めて大きくなります。
「システム化する」と決めた企業の方針
では、システム導入を決断した企業はどのような方針でシステム選定をしているのでしょうか。先行企業の動向を見ると、複数システムを比較検討した上で、大きく3つのパターンに分かれています。
既存システムの拡張(オプション追加)
現在利用しているERPパッケージや会計システムに、新リース会計対応の追加モジュールやオプションを購入して統合するアプローチです。
【選んだ企業】
-
新たなシステムの選定・導入にかかる検討コストを抑えたい企業
-
既存の固定資産システム内でデータ連携を完結させたい企業
グローバル対応のSaaS
国内外で広く利用されているグローバル標準のSaaS製品を導入するアプローチです。
【選んだ企業】
海外子会社を含めたグループ全体で、システムや会計基準の統一を図りたい企業
リース特化型SaaS(HUEリース会計)
新リース会計の要件に特化したSaaSを新規導入するアプローチです。
【選んだ企業】
ユーザー数課金や件数課金など、自社の規模に合ったライセンス体系を重視する企業
税会不一致の管理など日本独自の税制改正要件にきめ細かく対応でき、かつ導入スピードを重視する中堅〜大手企業
先行企業の傾向として、機能要件に加えて「システムの保守・メンテナンスを外部(ベンダー)に任せたいか」「現場の運用負荷をどこまで下げるか」といった点が、最終的な選定の決定打となっています。
ステップ3:【実践】「Excelで十分では?」への対応ポイント
実際に社内や経営陣から「新リース会計はExcel対応でも十分ではないか」と問われた際、現場はどう論理を組み立てて上申(稟議)を通すべきでしょうか。経営層の反論を切り崩す実践的な対応ポイントを解説します。
上申書に書くべきは「作業時間(工数削減)」ではない
システム化の稟議を上げる際、「コスト削減」や「作業工数の削減」だけを前面に出すと、「それなら人員調整や残業でカバーできる(Excelで十分)」と差し戻される原因になりがちです。承認を獲得するための鍵は、業務効率化ではなく、「リスク回避のための防衛的投資」として位置づけることです。
-
手作業によるヒューマンエラーの防止:複雑な再見積りや減損計算による計算誤謬を防ぎ、決算の信頼性を担保する。
-
監査説明コストの削減:計算ロジックや変更履歴の客観的な証跡を残し、監査対応の長期化や指摘リスクを回避する。
-
税務コンプライアンスの担保:複数年度にわたる税会不一致(加算留保・認容)の残高を確実に管理し、申告漏れリスクを防ぐ。
「工数がどれだけ減るか」というアプローチではなく、「システムを入れないと何が破綻し、会社にどんなリスクをもたらすか」を提示することが、経営層を納得させる最短ルートとなります。
決裁が通る「調達・価格形態」を事前に確かめる
現場での機能評価が高くても、調達・価格の形態が自社の方針と合わなければ、稟議の最終段階で差し戻されやすくなります。システムを選定する際は、機能面だけでなく、将来的なコストを見据えて以下の3点を事前に確認しておくことが重要です。
-
初期費用の扱い:導入時の構築費用やコンサルティング費用が月額利用料に含まれるか、それとも初期投資として計上されるか。自社の単年度予算の枠内で通せる設計かを精査する。
-
課金の単位:課金単位が「ユーザー数」「利用会社数」「契約件数」のどれに基づいているか。自社のビジネスにおいて「何が増えるとシステム費用が跳ね上がるのか」を把握する。
-
増減時の上限:将来的なグループ展開や拠点追加などによって条件が変動した際、費用に上限(キャップ)が設けられているか。経営陣に対し「中長期のコスト上限」を明確に示せるかを確認する。
これらの「見えない将来コスト」まで踏み込んで比較検討を行い、自社の事業展開に最適なライセンス体系を見極めることが、最終的な決裁を勝ち取るためのポイントとなります。
圧倒的「使いやすさ」で選ばれる『HUEリース会計』
ワークスアプリケーションズでは、多機能で大規模グループ向けのフラッグシップモデル「HUE Asset」と、そのノウハウを凝縮し短期間・低コストで導入可能にした専用SaaS「HUEリース会計」の2種類を展開しています。
【HUEリース会計の主な特徴】
-
費用と導入期間:月額3万円からの契約件数課金。最短数ヶ月単位でのスピード導入が可能なため、新基準適用に向けて今からでも十分に対応できます。
-
網羅された標準機能:オンバランス処理、再見積り、税会不一致、注記出力、月次処理の自動実行、ワークフロー、仕訳連携など、新リース会計に必要な主要要件を標準で網羅しています。
-
柔軟な導入支援体制:コストを抑えた「セルフ導入」だけでなく、コンサルタントによる伴走支援(有償オプション)も選択可能です。
-
連結決算対応:近年相談が急増している「連結決算・グループ展開を見据えた新リース対応」についても、監査法人との協議を反映した機能を実装しています。
HUEリース会計 紹介ページ:https://www.worksap.co.jp/hue/lease/
HUE Asset 紹介ページ:https://www.worksap.co.jp/hue/asset/
まとめ|無料アーカイブ動画のご案内
アーカイブ動画では、実際のExcelシート画面を用いた解説やより具体的な事例をご紹介しています。また、ご視聴アンケートにご回答いただいた方には、「システム要否を分ける8つの質問(自社診断)」付きの講演資料をダウンロードいただけます。
新リース会計への対応方針やシステム選定にお悩みの方は、自社の運用に合わせた判断材料として、ぜひご活用ください。