Web記事新リース会計基準, 業務知識, 業務効率化
2026/11/05
新リース会計基準における「連結消去」の実践論【5分でわかるセミナーレポート】
本記事は、株式会社ワークスアプリケーションズが有限責任 あずさ監査法人と共催で2026年8月27日に開催したWebセミナー「【経理の成長エンジン】新リース会計基準における「連結消去」の実践論~仕訳実務とデータ収集の最適化を紐解く~」の要点をまとめたセミナーレポートです。約1時間のセミナー内容を凝縮し、5分で把握できる形式でお届けします。
目次
【セミナー概要】グループ内取引消去の複雑化に悩む担当者様へ
新リース会計基準適用下における複雑な連結処理の全体像を整理し、非対称性により生じる差異への対応方法や、実務としての消去仕訳の作成方法について、体系的かつ具体的に解説しています。さらに、連結消去に必要となる機能についても紹介し、実務とシステムの両面から連結対応のアプローチを提示します。
【登壇者】
有限責任 あずさ監査法人 アドバイザリー統轄事業部
山本 勝一 氏、山岸 直人 氏
株式会社ワークスアプリケーションズ プリンシパル
藤原 誠明
本章の要点
- 新リース会計基準下では、借手と貸手で損益科目が不一致となるため、その差額を「利益剰余金」として毎期追跡・管理する複雑な仕訳が発生する。
- 連結決算システムには契約詳細データがないため、リースシステム側で消去仕訳の元データを作成・連携する設計が最適と考えられる。
- 手作業によるExcel運用は誤謬リスクが高いためシステム化を推進し、年内には消去方針について監査法人の合意を得て、年明けのテスト運用がベストといえる。
なぜ新リース会計での「連結消去」は困難なのか|KPMG/あずさ監査法人【解説】
新リース会計基準の適用に伴い、グループ間リース取引の連結相殺消去は従来の処理から一変します。
損益の非対称性と「利益剰余金」調整の発生
| 従来 | 多くのケースでは、借手の支払リース料と貸手の受取リース料が同額で計上されていたため、単純相殺が可能だった。 |
| 新リース会計基準 | 借手が使用権資産・リース負債をオンバランス化(PL上に減価償却費と支払利息を計上)する一方、貸手がオペレーティング・リースの場合は受取リース料のみが計上され、PL項目間の不一致およびBS項目間での不一致が生じる(非対称)。 |
このように、損益科目の不一致によって連結上の損益差額ならびに資産負債差額が生じます。そのため、その損益差額の累計額を利益剰余金として翌期に繰越すためのリース取引毎の情報を、保持する必要があります。また、「利益剰余金残高」は、毎期増減・変動するため、手作業での残高追跡は重大な誤謬リスクを伴います。
貸手がファイナンス・リースとなる場合の複雑化
新リース会計基準では、親会社が外部から借り入れた物件(ヘッドリース)を子会社に転貸(サブリース)するケースにおいて、特にIFRS適用企業グループでは、貸手側のリースがファイナンス・リースに分類される機会が多くなります。また、借手と貸手でリース期間や割引率が一致しない場合、ミラー仕訳の構築が困難となり、連結調整仕訳(ヘッドリースの償却費再計上等)がさらに複雑化します。
セミナー本編では、KPMG/あずさ監査法人より、実際の数値・勘定科目を用いた具体的な仕訳例や、5年間の利益剰余金の推移などを交えて詳しく解説しています。

Excelでできる?連結消去対応で必要になる機能|ワークスアプリケーションズ【解説】
新リース会計基準におけるグループ間連結消去は、単なる損益の相殺にとどまらず複雑な仕訳構造を伴うため、Excelによる手作業運用には明確な限界があります。
グループ間取引の件数が多数にのぼる中、手動での複雑な仕訳・残高管理は極めて煩雑であり、誤謬リスクも高まります。さらに、前提として契約ごとに部門やセグメントといった詳細情報を保持し、手作業で仕訳の形へ整形・集計し続けることは、実務上の負担が非常に大きく現実的ではありません。
既存の「連結決算システム単体」での対応
また、「既存の連結決算システム側で対応できないか」と検討されるケースも多いですが、連結システム単体で完結させようとすると実務上の壁に直面します。
連結決算システムには、契約ごとの詳細データ(部門、セグメント、契約期間、割引率等の粒度の細かい情報)が保持されていません。そのため、部門別やセグメント別の消去仕訳を作成する場合、リースシステムで生成された情報を連結決算システムにデータ連携する際に加工する必要が生じ、対応が煩雑となる可能性があります。
こうした背景から、個別の契約詳細データを保持・管理している「リース資産管理システム」側で仕訳作成まで対応するのが最適です。契約単位の詳細管理から連結用仕訳データの作成まで、一貫した対応が可能となります。
既存の連結決算システムを利用している場合は、「リース資産管理システム側で相殺仕訳の元データやCSVを作成し、それを連結決算システムへ取り込む」という役割分担を設計することで、既存環境を活かした対応が可能となります。
リース資産管理システムでの対応|「HUE」における連結消去対応の機能
ワークスアプリケーションズが提供する「HUE」では、2027年4月の新リース会計基準適用に向け、連結決算業務の自動化に向けて機能を順次実装・対応しています。
手作業による誤謬リスクの排除と業務効率化を図るべく、以下の機能を提供、および今後の実装を予定しています。
-
相殺仕訳の「元情報」出力
勘定科目、部門、セグメント情報に加え、支払リース料、減価償却費、支払利息、損益差額などの基礎データを一括抽出・汎用出力する機能です。
-
借手/貸手契約の自動紐づけ
契約名、リース期間、リース料などの情報をもとに、グループ間の貸手契約と借手契約を自動照合・紐付けし、相殺対象を正確に特定する機能です。貸手と借手双方の機能を提供するHUE Assetのみで提供しています。
-
相殺仕訳自動作成(今後提供予定)
元情報だけでなく、貸借の仕訳形式でのデータを自動作成し、集約した上で出力できる機能を提供します。
-
利益剰余金残高管理(今後提供予定)
繰越利益剰余金の増減分を自動で計算。HUE内で毎期の残高推移を保持・管理できるようにし、これまでExcel管理によって発生していた業務の属人化を排除します。
【HUE】新リース会計 連結消去機能の提供ロードマップ
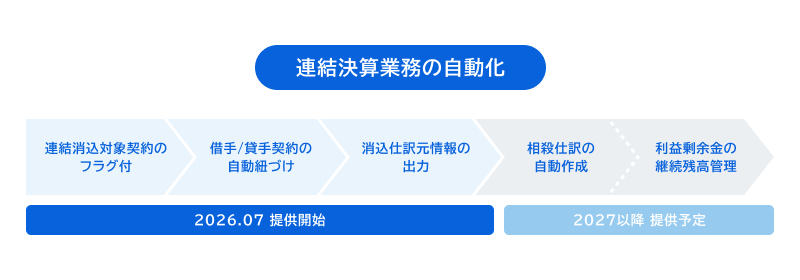
弊社プレスリリースより
https://www.worksap.co.jp/about/news/20260703-01/
年内の合意とドライランが鍵!業務設計とスケジュールの最適解【Q&Aセッション】
セミナーの後半では、視聴者の皆様が実務において直面しやすい課題や疑問について、登壇者による対談・Q&A形式でのディスカッションを行いました。ここでは、その中で挙がった重要なトピックをピックアップしてご紹介します。
どのような企業への影響が大きいか?(影響を受けやすい企業の実態)
リース機能子会社や不動産管理子会社を持つグループ企業、親会社の一部門が一括契約・管理を行っている企業では、取引件数が数百〜数千件に及び影響が非常に大きくなります。一方で、件数が少ない企業であっても「本社オフィスのグループ内利用・部分転貸」などが発生している場合、連結財務諸表を作成するほぼすべての企業で対応が必要となります。
対応スケジュールはどのように引くべきか?(推奨される対応スケジュール)
制度適用直前で焦らないために、以下の2ステップで計画的な準備を進めることが推奨されます。
| 年内(12月まで) | 相殺消去の方法論(簡便的な運用を含む)を会社として検討し、事前に監査法人との間で合意を形成しておくことが強く望ましい。 |
| 年明け(1~3月) | 本番適用を見据え、実際のデータを用いたドライラン(テスト運用・試行)を実施してリスクを検証する。 |
業務設計における「人」と「システム」の役割分担とは?
システム対応を進めるにあたっては、すべてをツール任せにするのではなく、それぞれの強みを活かした役割分担の設計が不可欠です。
| システムの役割 | 複雑な仕訳生成や毎期の利益剰余金残高の計算・保持を自動化する。手作業(Excel運用)は、計算ミスや開始仕訳の引き継ぎミス等による誤謬リスクが極めて高いためシステム対応が不可欠である。 |
| 人の役割 | システムに丸投げするのではなく、データ登録精度の担保、およびシステムから出力された結果に対する「異常値の検証・モニタリング」に注力する。 |
まとめ|無料アーカイブ動画のご案内
新リース会計基準下のグループ間消去では、貸借・損益の非対称性が生じることで、業務の複雑化や現場負担の高まりが極めて大きくなります。本記事の内容が、適用開始に向けたグループ連結消去対応の準備のご参考になれば幸いです。
なお、本セミナーでは具体例を用いた仕訳設例をはじめ、セグメント開示や税効果会計など、さらに踏み込んだ内容を解説しています。より理解を深めたい方は、ぜひアーカイブ動画もあわせてご視聴ください。